26. 01. 2023
Česká koruna dál zpevňuje. Pomáhají ji i sázky na lepší vnější rovnováhu
Zisky české koruny jako by nebraly konce – česká měna včera začala koketovat i s úrovní 23,80 EUR/CZK. Za silou české měny je stále primárně pokračující kombinace příznivého počasí a klesajících spotových i forwardových cen plynu. Ty působí na českou měnu hlavně skrze lepší globální náladu – stabilnější výnosy a slabší americký dolar. Tím, že se pokles cen plynu zdá s každým týdnem o něco trvalejší, navíc řada mezinárodních hráčů přepisuje dolů své celoroční výhledy na plyn a elektřinu. Pokud by nižší ceny plynu (aktuálně lehce nad 60 EUR/MWh pro listopad 2023) skutečně na trzích přetrvaly, budou sice nadále vysoko nad před-covidovými průměry (15-20 EUR za MWh), pro českou ekonomiku však v tomto roce budou znamenat výrazné vylepšení směnných relací – podílu cen vývozu a dovozu. A to by pro korunu byla fundamentálně dobrá zpráva.
Výrazné vylepšení směnných relací (ceny plynu, elektřiny a ropy se mohou v roce 2023 na dovozních cenách podílet až 10 %) by se mělo projevit v lepším výkonu obchodní bilance i běžného účtu platební bilance. Běžný účet skončí pravděpodobně za rok 2022 se schodkem okolo 5 % HDP, a to zejména kvůli dražším dovozům energií. Pokud dovozy v roce 2022 rostly meziročně kvůli vyšším cenám energií a pohonných hmot skoro o 20 %, implikuje naopak současná úroveň cen plynu více než 5procentních bodů dolů z meziroční dynamiky dovozů v roce 2023. I tak by skončil běžný účet platební bilance pravděpodobně v solidním deficitu, ten by se však ve finále mohl blížit spíše 2 % HDP. A sázky na znatelné vylepšení běžného účtu oproti roku 2023 v tuto chvíli mohou být pro trhy vítaným argumentem, proč i na těchto úrovních vsadit na českou korunu. I když v pozadí “víry v korunu” samozřejmě velmi důležitou roli sehrávají vysoké devizové rezervy ČNB a ochota centrální banky je použít v tuto chvíli proti jakýmkoliv výraznějším ztrátám české měny.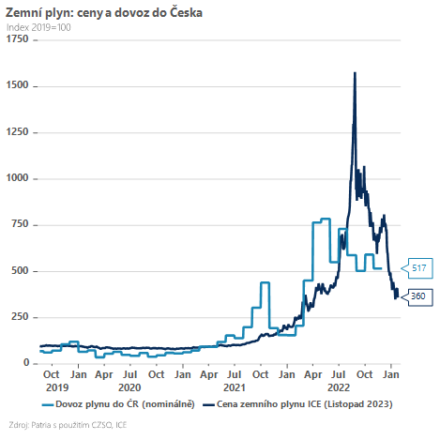
Je třeba si však také uvědomit, že víra v lepší počasí a trvale “nižší” ceny plynu se ještě může ukázat být hodně vrtkavá. A jakákoliv změna očekávání může mít na korunu dvojnásob negativní efekt – skrze souběžné zhoršení globálního sentimentu (silnější dolar, vyšší výnosy) a zhoršení výhledu na české směnné relace a vnější rovnováhu.
Jan Bureš
Hlavní ekonom Patria Finance