Text: Jiří Havlásek
Foto: Shutterstck
02. 10. 2026
Sběratelské bankovky: investice, nebo rychlý výdělek?
Fronty před pobočkami České národní banky nebyly v uplynulých dnech jen pro sběratele. Novou pětitisícovku s přítiskem k výročí Národní banky Československé lidé získávali za nominál a jen o několik hodin později ji prodávali za více než šest tisíc korun. Na třech kusech tak šlo vydělat několik tisíc korun. Jenže mezi rychlým obchodem a skutečnou investicí je zásadní rozdíl.
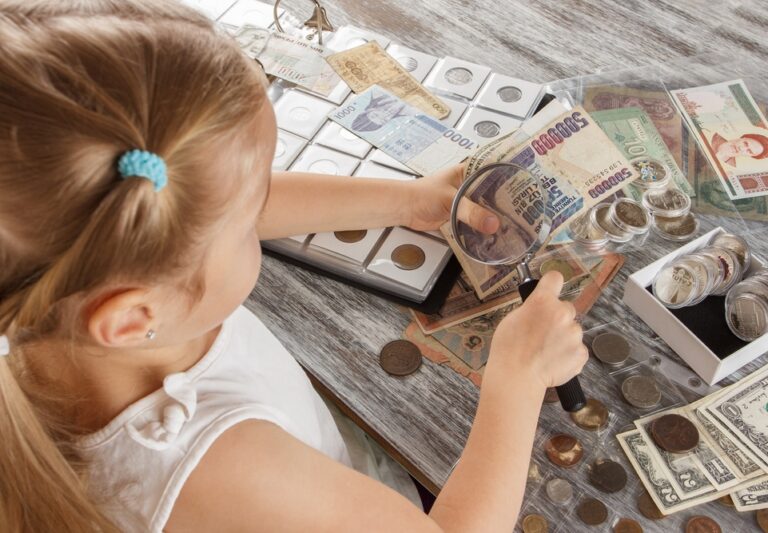
Česká národní banka začala v úterý 22. září 2026 vyměňovat novou pětitisícovou bankovku s přítiskem připomínajícím 100. výročí zahájení činnosti Národní banky Československé. Získat ji lze za nominální hodnotu, tedy za 5 000 korun, na pokladnách ČNB v Praze, Brně, Hradci Králové a Ostravě. Na jednu osobu připadají nejvýše tři kusy.
Zájem byl značný. Už během prvního dopoledne se na aukčním portálu objevily desítky dokončených prodejů. Pětitisícovky se prodávaly za 6 290 až 6 390 korun. Rozdíl oproti nominálu tak činil zhruba 1 300 až 1 400 korun na jednu bankovku.
Kdo si vystál frontu a získal maximální tři kusy, mohl tak během jednoho dopoledne vytvořit hrubý rozdíl kolem 3 900 korun. Na první pohled to vypadá jako výnos, kterému se jen těžko konkuruje. Jenže je to skutečně investice?
ČNB už potřetí nabízí bankovku s přítiskem
Pětitisícovka není prvním podobným počinem České národní banky. První bankovkou s přítiskem byla v roce 2019 stokoruna vzoru 2018, vydaná ke 100. výročí měnové odluky. Náklad činil 200 000 kusů a jeden člověk si mohl vyměnit nejvýše tři kusy.
V roce 2023 následovala tisícikoruna vzoru 2008 s přítiskem ke 30. výročí ČNB a české měny. Také její náklad činil 200 000 kusů. Limit byl tentokrát pět kusů na osobu a zásoby byly vyčerpány během druhého dne. Letošní pětitisícovka má opět náklad 200 000 kusů a limit tři kusy na osobu. ČNB k ní navíc nabízí za 100 korun speciální přebal, kterého bylo vyrobeno 30 000 kusů.
Všechny tři bankovky jsou plnohodnotným zákonným platidlem. Nejde tedy o speciální cenný papír, ale o běžnou bankovku, se kterou lze zaplatit v obchodě.
Přítisk není totéž co pamětní bankovka
ČNB vydává také skutečné pamětní bankovky. Jejich náklady jsou výrazně nižší, pouze 20 000 kusů.
REKLAMA
V roce 2019 vyšla pamětní stokoruna s portrétem Aloise Rašína, v roce 2022 následoval Karel Engliš a letos v lednu Vilém Pospíšil. Zatímco bankovku s přítiskem dostane zájemce za její nominální hodnotu, pamětní bankovku ČNB prodává za výrazně vyšší částku.
U Rašína činila cena pro smluvní partnery ČNB 1 000 korun při nominální hodnotě 100 korun. U Engliše 2 000 korun a u Pospíšila 2 500 korun. To je podstatný rozdíl.
U bankovky s přítiskem vzniká případná sběratelská prémie až na trhu. U pamětní bankovky je velká část této prémie obsažena už v prodejní ceně.
Co vlastně určuje cenu bankovky?
Na trhu sběratelských bankovek rozhodují především čtyři věci: emise, série, sériové číslo a stav bankovky. Nejdůležitější je samotná emise. Náklad 20 000 kusů vytváří úplně jinou situaci než náklad 200 000 kusů.
Uvnitř jedné emise pak mohou hrát roli série a konkrétní sériové číslo. Sběratelé často vyhledávají první nebo poslední série. U stokoruny s přítiskem jde například o série M01 a M28. Zajímavé mohou být také náhradní série, kterých bývá méně.
Ještě větší pozornost mohou přitáhnout neobvyklá sériová čísla. Například velmi nízká čísla, kulatá čísla, opakující se číslice, takzvaná radarová čísla nebo číselné postupky.
Jenže je tu jeden háček. Při výměně na pokladně ČNB si sérii ani sériové číslo vybrat nemůžete. Jaké bankovky dostanete, rozhoduje pracovník pokladny. Teprve doma tak můžete zjistit, zda jste kromě běžné bankovky náhodou nezískali i kus, o který budou mít sběratelé větší zájem.
Stav bankovky může cenu výrazně změnit
Pro sběratele je zásadní také stav. Ideálem je označení UNC, tedy bankovka, která nebyla v oběhu. Nemá přehyby, zašpinění ani poškozené rohy. O stupeň níže je například stav AU, kdy už jsou patrné drobné známky manipulace.
A pak jsou bankovky, které prošly peněženkou, kapsou nebo běžným oběhem. Pro sběratele jde o zásadní rozdíl.
Bankovka, kterou jste několik dní nosili v peněžence, není totéž jako kus, který od prvního dne leží bezpečně uložený.
Skutečná cena? Ne ta z inzerátu, ale z aukce
Při hodnocení ceny sběratelských bankovek je přitom potřeba být opatrný. Něco jiného je cena, za kterou prodejce bankovku nabízí, a něco jiného cena, za kterou ji skutečně někdo koupí. Podívejme se proto na dokončené prodeje zachycené 22. září 2026.
Stokoruna s přítiskem z roku 2019
- série M01: 2 500 Kč
- série M28: 1 370 Kč
- série M15: 1 200 Kč
- série M05: 1 020 Kč
Tisícikoruna s přítiskem z roku 2023
REKLAMA
Dokončené prodeje čtyř kusů se pohybovaly mezi 1 460 a 1 580 Kč.
Pětitisícovka s přítiskem z roku 2026
První den se prodeje pohybovaly mezi 6 290 a 6 390 Kč.
V dalších dnech ceny klesaly. K 1. říjnu skončilo na Aukru přes 700 nabídek. Aukce, ve kterých přihazovalo sedm až jedenáct lidí, se zastavovaly mezi 5 700 a 6 300 Kč. Jeden z velkých prodejců snížil pevnou cenu z původních 6 490 až 7 200 Kč na 6 090 Kč. Z prémie kolem 1 300 až 1 400 Kč z prvního dne tak po deseti dnech zbývá zhruba 700 až 1 300 Kč.
Kdo první den získal pětitisícovku za 5 000 korun a okamžitě ji prodal za 6 390 korun, vytvořil hrubý rozdíl 1 390 korun.
Pamětní bankovky? Výsledky jsou mnohem méně jednoznačné
U skutečných pamětních bankovek je příběh složitější. Pamětní stokoruna s Aloisem Rašínem, jejíž cena ČNB pro smluvní partnery byla 1 000 korun, se v dokončených prodejích objevila za 4 100, 5 010 nebo 7 790 korun.
U Karla Engliše, jehož cena ČNB činila 2 000 korun, skončil jeden sledovaný prodej na 1 999 korunách. A letošní Vilém Pospíšil? Dokončené aukce se pohybovaly mezi 2 400 a 2 850 korunami.
Stejný vydavatel. Stejný typ produktu. Stejný náklad. Výsledky jsou přesto výrazně odlišné.
Pozor na cenovky, které nikdo nezaplatil
Na trhu lze najít i mnohem vyšší částky. Pamětní Rašín se například nabízel za 6 000 nebo 8 649 korun. Bez jediného příhozu. Engliš byl nabízen za 3 500 korun. Opakovaně. Také bez zájmu. A tisícikoruna s přítiskem označená jako specimen se objevila s cenovkou 39 000 korun. Bez příhozu.
To je důležitá lekce nejen pro začínající sběratele. Cena v inzerátu není tržní cena. Tržní cenu potvrzuje až skutečný kupující.
Podobně je potřeba zacházet s tvrzeními o vzácných sériích. Některé nabídky označují určité série za mimořádně vzácné, ale pokud se za takovou cenu neprodávají, samotné tvrzení o vzácnosti cenu nevytvoří.
Vypadá to na fantastický výnos. Jenže…
Při pohledu na některá čísla by se mohlo zdát, že sběratelské bankovky představují mimořádně výnosnou investici.
REKLAMA
Rašín za 1 000 korun a následný prodej za několik tisíc?
Stokoruna s přítiskem za 100 korun a prodej za více než 1 000 korun?
Jenže podobný výpočet má několik problémů. Především ignoruje likviditu. Bankovku neprodáte ve chvíli, kdy potřebujete peníze. Prodáte ji tehdy, kdy se najde kupující ochotný zaplatit požadovanou cenu.
Dalším nákladem je samotný prodej. Aukční portál si může účtovat provizi, přidat se musí poštovné a především čas strávený fotografováním, vystavením nabídky a komunikací s kupujícím.
A pak je tu největší problém: budoucí cenu nikdo nezná. To, že se pětitisícovka pár dní po vydání prodává za více než 6 000 korun, neznamená, že za stejnou cenu půjde prodat za rok. A už vůbec ne za deset let.
Sběratelská bankovka je něco jiného než investice
Sběratelské bankovky tak mohou mít ve finančním životě člověka své místo. Jen je dobré správně pojmenovat, jaké. Pokud někdo vymění 15 000 korun za tři pětitisícovky a během několika hodin je prodá za přibližně 19 000 korun, provedl zajímavý obchod.
Není to ale totéž jako dlouhodobá investice. Je to spekulace založená na rozdílu mezi cenou při emisi a aktuální poptávkou na sekundárním trhu. A pokud někdo bankovku koupí proto, že se mu líbí, chce ji mít ve sbírce a zároveň doufá, že jednou zdraží, je to především koníček s potenciálem zhodnocení. To není nic špatného. Jen je dobré si tyto dvě věci neplést.
Nejprve rezerva, potom investice, nakonec koníček
Sběratelská bankovka není finanční rezerva. Rezerva musí být dostupná prakticky okamžitě a v plné hodnotě.
Není to ani nástroj, u kterého lze jednoduše vycházet z historických výnosů širokých finančních trhů. U akcií nebo dluhopisů existuje dlouhá historie tržních dat. U konkrétní sběratelské bankovky závisí cena především na tom, kolik sběratelů ji právě chce.
A v tom se liší také od investičního zlata. U zlata existuje globální trh a veřejně dostupná cena. U sběratelské bankovky vzniká cena v konkrétní aukci mezi konkrétními zájemci.
Ve finančním plánu proto dávají sběratelské bankovky smysl až za penězi určenými na rezervu a za prostředky, které mají dlouhodobě pracovat. Pokud někdo utratí tři tisíce korun za bankovku, která ho baví a kterou si chce uložit do sbírky, je to výdaj na koníček.
Pokud ale kvůli ní nemá peníze na nečekaný výdaj nebo musí odkládat dlouhodobé investování, problém není v bankovce.
Pětitisícovka s přítiskem tak ukazuje dvě tváře sběratelských bankovek. Na jedné straně může nabídnout velmi zajímavý jednodenní obchod. Na druhé straně ale sama o sobě není důkazem, že sběratelské bankovky jsou výnosnou investicí.
Vydělat se na nich dá. Sbírat je můžete i jen proto, že vás baví. Jen je dobré vědět, kterou z těch dvou věcí právě děláte.
Autor: Jiří Havlásek, nezávislý finanční poradce