Text: Marcel Onufer
07. 10. 2020
Všímejte si poplatků u podílových fondů
Zatímco je výnos z investice v podílových fondech nejistý, poplatky si správce určitě uplatní. Proto je nesmírně důležité najít nízkonákladový investiční produkt. Takový produkt, aby odplata za správu vaší investice opravdu dávala smysl. S takovým výběrem vám může pomoci zkušený finanční a investiční poradce.
Jaké poplatky může obsahovat investice v podílových fondech?
Jednorázové poplatky při investici:
- Vstupní poplatek – vstupní poplatek je poplatkem prodejní sítě za zprostředkování investice. Ten se zpravidla pohybuje ve škále od 0 – 5 % z objemu investovaných vkladů nebo objemu budoucích investovaných vkladů při měsíčním spoření (tehdy se vstupní poplatek vypočítává jako % z cílové částky).
- Výstupní poplatek – je ojedinělým druhem poplatků při investování do otevřených podílových fondů. Účtuje se při zpětném výběru majetku vaší investice z fondů (tzv. redemace). Často je tenhle poplatek podmíněn doporučeným investičním horizontem. Například je doporučená doba investice do fondu 5 let a výstupní poplatek se klientům zaúčtuje pouze tehdy, když svou investici redemují dříve než po uplynutí pěti let. Zřídkakdy výstupní poplatek převýší hodnotu 1,5 % z objemu redemované částky.
Průběžné poplatky při investicích:
- poplatek za správu (management fee),
- poplatek pro depozitáře,
- poplatek za výkonnost (performance fee),
- vedlejší poplatky.
Poplatek za správu (management fee)
Poplatek za správu je odměna pro správce investice. Tento poplatek je pravidelně strháván z objemu vašeho investovaného majetku. Správce vaší investice v podílových fondech tento poplatek uvádí v ročním vyjádření (p.a.).
Pro běžné podílové fondy se tento poplatek pohybuje v rozmezí od 0,5 až po 2 % p.a. Tento poplatek se účtuje pravidelně a to i za předpokladu, že vaše investice v některém časovém období nedosáhne kladný výnos.
REKLAMA
Z pohledu dlouhodobých, například důchodových investici je tento poplatek nejdůležitější a má nejpodstatnější vliv na konečný stav vaší investice.
Poplatek pro depozitáře
Depozitářem vaší investice je zpravidla banka. Ta si za vedení investičních účtů klientů může účtovat úplatu. Odplata pro depozitáře se stejně jako odplata za správu majetku účtuje klientům nepřetržitě a to bez ohledu na výkonnost investice.
Poplatek pro depozitáře je počítán z objemu majetku investorů a je několikanásobně nižší než správcovský poplatek. Ne vždy je tento poplatek zvlášť vyčíslen, protože často bývá součástí celkového poplatku za správu (management fee).
Poplatek za výkonnost
Poplatek za výkonnost (performance fee) si některý fond účtuje za dobré výsledky při správě vaší investice. Výkonnostní poplatek by měl být počítán jako část rozdílu referenční hodnoty (benchmark) a výkonnosti fondu. Referenční hodnotou (benchmarkem) v případě podílových fondů bývá častokrát tržní index nebo mezibankovní úroková míra.
REKLAMA
Například: akciové podílové fondy mohou používat jako svůj benchmark akciový index pro konkrétní trh. Pro globální akciové fondy (global equities) je často používaným benchmarkem právě akciový index MSCI World. Pokud fond dosáhne výkonnost větší než benchmark (dosáhne tzv. nadvýnos), rozdíl těchto dvou hodnot se použije pro výpočet výkonnostního poplatku. Výkonnostní poplatek se často nachází v rozmezí 10 – 20 % z nadvýnosu.
Vedlejší poplatky
V neposlední řadě není dobré při investování do podílových fondů zapomínat ani na jiné vedlejší poplatky jako například: poplatek za vedení investičního účtu, poplatek za zúčtování transakce, poplatek za měnovou konverzi a podobně. Také je důležité myslet na fakt, že výnos dosažený z investování na kapitálových trzích může být předmětem daňové povinnosti.
Kde hledat poplatky podílových fondů?
Poplatky volně dostupného otevřeného podílového fondu najdete v dokumentu zvaném Klíčové informace pro investora. Často je na oficiálních stránkách správce fondu tento dokument označený anglickou zkratkou KIID – odvozené od: Key Investor Information Document. Poplatky a způsob jejich výpočtu se rovněž zvyknou uvádět i v Prospektu fondu.
Ukázkový náhled na KIID dokument podílového fondu – benchmarkem je v tomto případě index S & P 500. Výkonnostní poplatek je 20 % z nadvýnosu.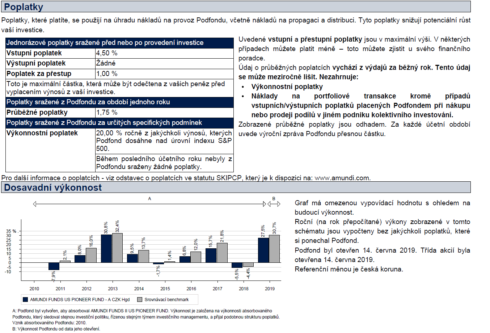
Tip 1: Nevybírejte fondy pouze na základě poplatků
Ne vždy platí pravidlo: nejlevnější je nejlepší. Příkladem může být výběr fondů na důchodové spoření. Nejnižší úplatu za správu vaší investice mohou mít například dluhopisové či peněžní podílové fondy. Pokud tyto fondy zahrnete do svého důchodového portfolia rozhodně na poplatcích ušetříte, ale na druhou stranu budete tlumit potenciální výnos vaší dlouhodobé investice. To, co ušetříte na poplatcích (a často i mnohem víc), pak ztratíte na dlouhodobých výnosech.
Tip 2: Moderní ETF fondy
ETF fondy, ačkoli nejsou vynálezem pouze posledních let, jsou v současnosti často diskutovaným tématem. ETF fondy se využívají často na pasivní investování a své zastoupení nacházejí v důchodových finančních produktech a investičních portfoliích zejména s dlouhým investičním horizontem.
Oproti aktivně řízeným podílovým fondům se vyznačují mnohem nižšími průběžnými poplatky (zde spíše hovoříme o „administrative fee“ jako o management fee – jelikož ETF fondy nejsou spravovány aktivně) a vysokou likviditou, protože se obchodují na burze.