Text: Redakce
28. 05. 2026
Nejcitlivější barometr ekonomiky hlásí problém: výnosy letí vzhůru
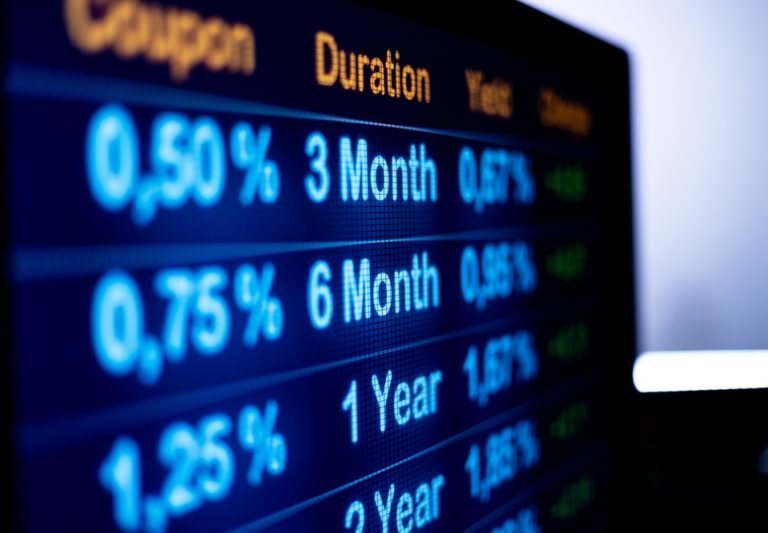
Poslední týdny přinesly velmi vážně míněné obavy z možného růstu inflace, způsobené zejména krizí kolem Hormuzského průlivu. I když faktorů je samozřejmě více. Trvale vyšší ceny ropy se postupně přenášejí do cen konkrétních statků v ekonomice, a to se projevuje v plošnějším růstu inflace. Vedle toho nyní můžeme pozorovat ještě jeden zajímavý jev, který potvrzuje obavy ekonomů z nástupu výraznějšího růstu cen. A to nejvýraznějším růstem dluhopisových výnosů za poslední roky. Růst výnosů státních dluhopisů je pro ekonomiku zásadní, protože zdražuje financování prakticky všude — od hypoték přes firemní úvěry až po samotné financování amerického dluhu. Dluhopisový trh tak často funguje jako nejcitlivější indikátor budoucích inflačních očekávání.
Upřímně, není to žádné překvapení. Eskalace konfliktu na Blízkém východě si prostě začíná v globální ekonomice vybírat svoji daň. Co mělo být původně několikadenním vojenským konfliktem, se proměnilo v reálnou hrozbu vleklé krize, která přinesla mohutný nabídkový šok do ekonomiky. Výnosy dluhopisů byly v tomto směru dlouho stranou, americký klíčový desetiletý dluhopis dlouho na situaci nereagoval. Po sérii útoků na Blízkém východě dosahoval výnos desetiletých amerických vládních dluhopisů přibližně 4 %, což tehdy odráželo relativně stabilní očekávání investorů ohledně inflace i dalšího vývoje americké ekonomiky.
Postupným prodlužováním konfliktu a rostoucími obavami z narušení dodávek ropy přes Hormuzský průliv však začala prudce růst inflační očekávání i nervozita na finančních trzích. Výnos desetiletých amerických dluhopisů se následně vyšplhal až na 4,64 %, tedy na úrovně srovnatelné s obdobím před hypoteční a následně finanční krizí v roce 2007.
Co tedy trh vede k tak prudkému přecenění výnosů? Zejména hraje roli série velmi negativních dat předních světových ekonomik, která potvrdila obavy ekonomů. Čínská výrobní inflace PPI vyskočila na 2,8 %, čímž se země definitivně dostala z deflačního prostředí, americká CPI inflace vzrostla na 3,8 % a tamní výrobní inflace PPI dokonce na 6 %. Inflace už přitom není tažena pouze energiemi, ale stále více se propisuje i do služeb, bydlení a širších výrobních nákladů.
A podle současného vývoje na dluhopisovém trhu a růstu inflačních očekávání lze říct, že část trhu začíná vnímat Fed jako „behind the curve“, tedy „za křivkou“. To znamená, že centrální banka reaguje pomaleji, než jak rychle rostou inflační tlaky a dlouhodobé výnosy.
Fed stále drží základní sazby beze změny a nadále označuje část inflačních tlaků za dočasné. Ale na jak dlouho? Trh nyní už na 36 % počítá s tím, že sazby půjdou už letos o 25 bazických bodů výše. Nově nastupující guvernér americké centrální banky K. Warsh tak bude mít před sebou Sofiinu volbu: podpořit ekonomiku a nechat ji zvyknout si na inflaci, která je vyšší než 2 %, nebo okamžitě začít zvyšovat úrokové sazby s rizikem výrazného zpomalení ekonomiky?
Autor: Kryštof Míšek, hlavní ekonom Argos Capital