35 z 36 nemovitostních fondů loni porazilo inflaci
Přinášíme kompletní výsledky nemovitostních fondů za rok 2025. Vyjma jednoho všechny nemovitostní fondy v roce 2025 hravě překonaly inflaci. Většina jich vydělala kolem 5–8 %, nejlepší se dostal přes 20 %.
- 35 z 36 nemovitostních fondů v ČR loni překonalo inflaci
- Průměrný výnos dosáhl 6 % u retailových fondů a 8,5 % u nemovitostních FKI
- Nejvyšší zhodnocení zaznamenal FKI fond CB Property Investors
- Z retailových fondů se nejvíce vedlo novému fondu Aurelia
- Průměrný yield klesl z 6,9 % p.a. na 6,8 % p.a.
- Průměrné LTV stouplo z 38 % na 39 %
- Více než 40 % realitních transakcí v CEE regionu financováno českým kapitálem
Výnosy nemovitostních fondů v ČR v roce 2025
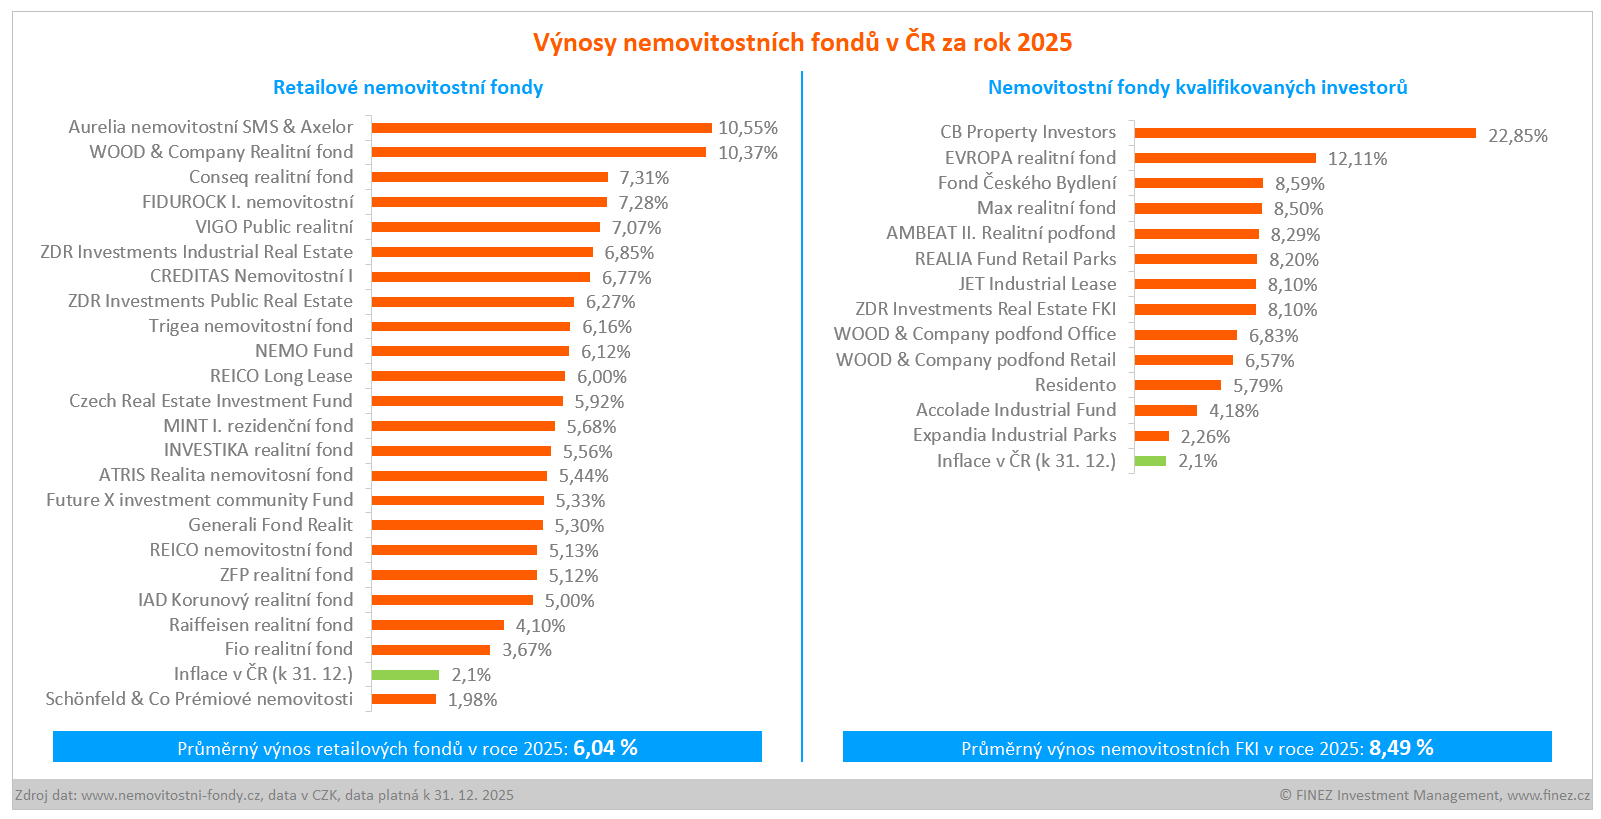
35 z 36 fondů loni překonalo inflaci
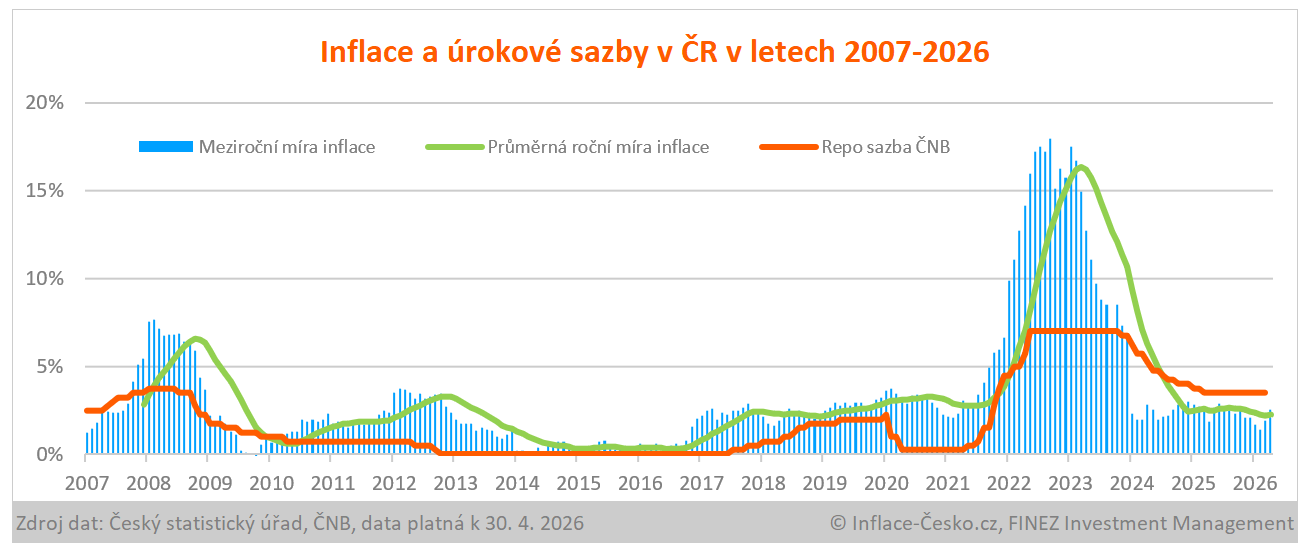
Celkem 35 z 36 sledovaných nemovitostních fondů v ČR v uplynulém roce dokázalo porazit inflaci. Podle údajů z portálu Inflace-Česko.cz vycházela meziroční míra inflace ke konci roku 2025 na 2,1 %. Aktuálně již meziroční míra inflace stoupla na 2,5 %.
Pouze fond Schönfeld & Co Prémiové nemovitosti, který má pozastavené úpisy a odkupy, vykázal za rok 2025 výnos jen 1,98 %, tedy zhruba jednu desetinu procenta za inflací. Ostatní nemovitostní fondy tradičně spolehlivě překonaly inflaci, většina dvojnásobně až trojnásobně. Většina nemovitostních fondů vykázala za rok 2025 standardní zhodnocení mezi 5–8 %.
Nejvyšší zhodnocení v uplynulém roce přinesl investorům fond CB Property s výnosem téměř 23 %. Tento realitní fond také vykazuje nejvyšší zhodnocení za posledních pět let, kdy téměř zdvojnásobil hodnotu investice. K nadstandardním výnosům mu výrazně dopomáhá to, že si projekty nájemních nemovitostí sám developuje, přičemž se jedná o různé projekty (rezidenční nemovitosti, industry park, senior house). Fond CB Property má uzavřenou strukturu, není možné do něj investovat, naopak by měl v příštím roce již exitovat projekty a vyplatit akcionáře. Nicméně pro zájemce z řad kvalifikovaných investorů nyní probíhá úpis do navazujícího fondu CB Property 2.
Rovněž druhý v pořadí, fond Evropa realitní s výnosem 12 % za rok 2025, není čistě nemovitostní fond zaměřený na správu a pronájem nemovitostí, kromě toho financuje a realizuje i vybrané developerské projekty. Proto fondy Evropa a CB Property v přehledu tak vyčnívají. Řadíme je zároveň i mezi developerské realitní fondy, kde jsou výnosy nad 10 % běžnější.
Mezi retailovými fondy vykázal za rok 2025 nejvyšší zhodnocení nový fond Aurelia nemovitostní s výnosem přes 10 %. Jedná se o mimořádné zhodnocení způsobené jednorázovým přeceněním po dokončení první velké akvizice do fondu, kancelářských budov River Garden II a River Garden III v pražském Karlíně. Fond Aurelia, který se zaměřuje na komerční nemovitosti, jinak dlouhodobě cílí na zhodnocení 6 % p.a., podobně jako jiné nemovitostní fondy.
Bramborová medaile tentokrát zůstala na fond WOOD & Company Realitní s výnosem 10 %, který rovněž za rok 2025 vykázal mimořádné zhodnocení, neboť se zde jednorázově projevil výnos z podílu v developerských projektech sesterských fondů WOOD Residential a WOOD Logistics. WOOD & Company Realitní fond je mezi retailovými realitními fondy unikátní právě tím, že má v portfoliu i řadu majetkových účastí v developerských projektech, díky čemuž by měl dlouhodobě dosáhnout na vyšší zhodnocení než běžné nemovitostní fondy. Nutno však dodat, že s vyšším rizikem. Cílí dlouhodobě na zhodnocení 7–9 % p.a.
Nemovitostní fondy s nejvyšším výnosem za posledních 5 let
| Fond | Výnos za 5 let |
| CB Property Investors | 99 % |
| WOOD & Company podfond Retail | 69 % |
| Jet Industrial Lease | 66 % |
| REALIA Fund Retail Parks | 62 % |
| WOOD & Company podfond Office | 60 % |
Zdroj: Nemovitostní-fondy.cz, data platná k 31. 12. 2025
Porovnání s dlouhodobou historií
Průměrný výnos u retailových nemovitostních fondů za rok 2025 vychází na 6 %. V historickém srovnání jde o druhý nejlepší výsledek retailových fondů, stejně jako v předchozím roce 2024. Rekordní byl rok 2022 s průměrným zhodnocením 7,4 %. Většina retailových nemovitostních fondů vykazuje zpravidla zhodnocení kolem 5–7 % ročně.
Průměrný výnos nemovitostních FKI za rok 2025 vychází na 8,5 %, což koresponduje s dlouhodobým průměrem. Většina nemovitostních FKI vykazuje zpravidla zhodnocení kolem 6–8 % ročně.

Rekordní příliv kapitálu
Rok 2025 byl rekordní co do transakcí na českém realitním trhu. A co je zároveň podstatné, 87 % kapitálu pocházelo z Česka, přičemž zásadní roli v tom hrají české nemovitostní fondy. Realitní fondy v ČR v uplynulém roce vykazovaly výrazný příliv nového kapitálu od investorů.
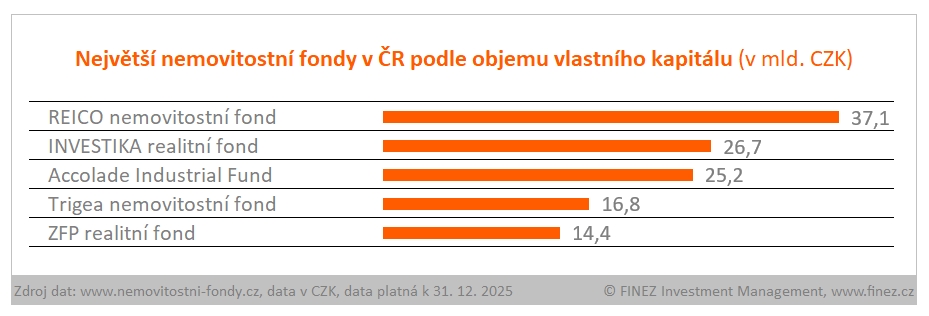
Například do fondu REICO nemovitostní, což je největší český nemovitostní fond, investovali v uplynulém roce investoři dalších 6,3 miliard korun. Téměř 5 miliard korun přiteklo také do fondu Trigea nemovitostní a necelé 4 miliardy korun do fondu Investika realitní.
České nemovitostní fondy díky tomu byly velmi aktivní nejen na českém trhu, ale hodně nakupovaly nemovitosti také v Polsku, Německu, Chorvatsku či Slovinsku. Podle údajů od CBRE bylo více než 40 % realitních transakcí v celém regionu CEE financováno českým kapitálem. To je obrovský úspěch českých nemovitostních fondů.
Vývoj finančních ukazatelů
Tržní yieldy v roce 2025 nepatrně poklesly. U fondů, které nám reportují data o nájmech, průměrný yield v roce 2025 klesl ze 6,8 % p.a. na 6,7 % p.a. Nejvyšší yieldy vykazují dlouhodobě fondy zaměřené na průmyslové nemovitosti, kousek za nimi jsou obchody a kanceláře. Nižší rentabilitu nájmu vykazuje logistika a fondy zaměřené na rezidenční bydlení.
Nemovitostní fondy s nejvyššími výnosy z nájmu (yield)
| Fond | Rentabilita nájmu (yield) |
| Expandia Industrial Parks | 8,08 % |
| JET Industrial Lease | 7,86 % |
| Conseq realitní fond | 7,71 % |
| ZDR Investments Industrial Real Estate | 7,46 % |
| ZDR Investments Public Real Estate | 7,09 % |
Zdroj: Nemovitostní-fondy.cz, data platná k 31. 12. 2025
Úvěrové zatížení zůstává relativně nízké. Průměrné LTV v roce 2025 nepatrně stouplo ze 38 % na 39 %. Nižší úvěrové zatížení vykazují obecně retailové nemovitostní fondy, zpravidla kolem 30–50 %, vyšší LTV pak některé nemovitostní FKI, většinou kolem 45–55 %.
Nemovitostní fondy s nejnižším úvěrovým zatížením (LTV)
| Fond | Úvěrové zatížení (LTV) |
| WOOD & Company Realitní fond | 9 % |
| Generali Fond Realit | 14 % |
| Conseq realitní fond | 16 % |
| Fio realitní fond | 20 % |
| ATRIS Realita nemovitostní fond | 29 % |
Zdroj: Nemovitostní-fondy.cz, data platná k 31. 12. 2025
Průměrná reportovaná doba do konce nájemních smluv (WAULT) zůstává rovněž velmi stabilní. Průměrný WAULT v roce 2025 pouze nepatrně poklesl z 5,6 let na 5,4 let.
Nemovitostní fondy s nejdelšími nájemními smlouvami (WAULT)
| Fond | WAULT |
| REICO Long Lease | 10,6 let |
| CB Property Investors | 9,0 let |
| Generali Fond Realit | 8,1 let |
| ZDR Investments Industrial Real Estate | 7,9 let |
| ATRIS Realita nemovitostní fond | 7,7 let |
Zdroj: Nemovitostní-fondy.cz, data platná k 31. 12. 2025
Co přinese rok 2026?
Rok 2026 by měl být pro nemovitostní fondy opět příznivý. Rentabilita nájmu nyní u fondů stále vychází relativně vysoká, zpravidla se pohybuje kolem 6,5–7 procent ročně. Tomu by mělo korespondovat čisté zhodnocení na úrovni 5–8 % za rok, v závislosti na tom, jak velkou finanční páku fond využívá (jaké má úvěrové zatížení a jak vysoké úroky).
Trochu může s výsledky zahýbat případná další vlna zvýšené inflace v souvislosti s válkou na Blízkém východě. Prudký nárůst cen ropy a hnojiv se bude postupně přelévat i do dalších sektorů. Vyšší inflace je na jednu stranu pro nemovitostní fondy příznivá, protože vlivem inflace nemovitostním fondům rostou příjmy z pronájmu nemovitostí a také s inflací dlouhodobě roste hodnota spravovaných nemovitostí.
Zároveň ale při vyšší inflaci rostou také krátkodobě úrokové sazby, což má naopak negativní vliv na splátky úvěrů váznoucích na spravovaných nemovitostech. Celkově se ale třeba v roce 2022 vysoká inflace projevila pozitivně do rekordních výsledků nemovitostních fondů. Pravděpodobně by tomu tak bylo i nyní, pokud by se inflace opět utrhla ze řetězu.
Přehled nemovitostních fondů v ČR
Nemovitostní fondy nejsou určeny pro krátkodobé uložení kapitálu ani ke spekulacím. Jsou obecně vhodné jako střednědobá nebo dlouhodobá konzervativnější investice. Díky relativně stabilním výnosům se hodí do portfolia nejen pro fyzické osoby, ale třeba i pro nadace, svěřenské fondy, společenství vlastníků bytových jednotek apod.
Podle specializovaného portálu Nemovitostní-fondy.cz, kde najdete k jednotlivým fondům i přehled spravovaných nemovitostí a základní finanční ukazatele jako rentabilitu nájmu nebo úvěrové zatížení, působí aktuálně v České republice 37 nemovitostních fondů. Za nemovitostní fond portál označuje pouze regulované investiční fondy, které vydělávají primárně na pronájmu nemovitostí, nikoliv na developmentu. Z toho 23 fondů je dostupných široké veřejnosti (tzv. retailových), zbylých 14 fondů je určeno pouze pro kvalifikované investory (tzv. FKI), což znamená s minimální investicí od jednoho milionu korun a více.
Kromě nemovitostních fondů zaměřených na správu a pronájem nemovitostí funguje v ČR také řada realitních fondů zaměřených primárně na development, což je z povahy věci výrazně rizikovější, ale také potenciálně výnosnější byznys. Jedná se výhradně o fondy pro kvalifikované investory. Podle portálu FKI-fondy.cz funguje v ČR dalších cca 30 veřejně nabízených FKI fondů zaměřených na realitní development. Podrobný přehled výsledků developerských fondů přineseme v průběhu června.
Autor: Jan Traxler, privátní investiční poradce ve společnosti FINEZ, hlavní stratég nízkonákladových multi-asset fondů Otakar a Ernest, odborným garantem portálů Nemovitostní-fondy.cz a FKI-fondy.cz a autorem více než 750 odborných článků a publikací.