Francouzský dluh přestává být jen problémem rozpočtu. Hrozí nákaza bank i celé Evropy
Dlouhodobě mizerný výhled francouzských veřejných financí v kombinaci s nynějšími nepokoji vede k dalšímu růstu rizikové prémie, kterou bude muset zaplatit investorům tamní vláda při vydávání nových dluhopisů. Marže vůči německých státním dluhopisům už překročila 1,5 pb. Zřetelně už tak zastiňuje marži italskou (1,15 pb) a začíná se blížit marži české (1,9 pb), která je vyšší nikoliv z důvodu ještě horšího rozpočtového výhledu, nýbrž z důvodu jiné výše úrokových sazeb v korunové zóně než v eurozóně (rating Česka je u hlavních agentur stejný nebo lepší než rating Francie).
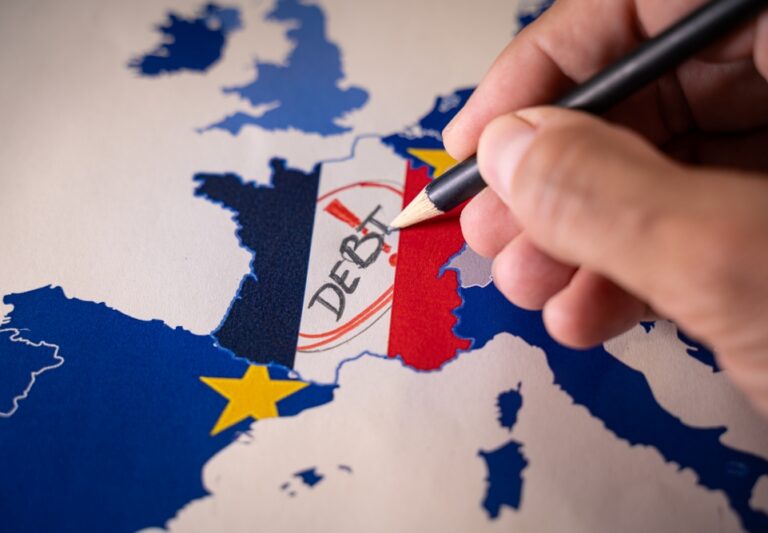
Francouzské rozpočtové potíže se vlečou už dlouho a jakékoliv jejich včasné řešení je nadále nepravděpodobné. Začíná proto být důležité se ptát, kam tyto potíže můžou vést. Dopady můžou být nakonec politické, nicméně následující úvahy se omezí jen na dopady ekonomické (které by těm politickým nejspíš předcházely).
Zaprvé, zvýšená ekonomická a politická nejistota bude čím dál víc zvyšovat riziko, že francouzské domácnosti a firmy budou mít potíže se splácením dluhů. Banky proto budou čím dál méně ochotny do obou těchto sektorů poskytovat půjčky, což bude zpomalovat růst ekonomiky, už tak nepříliš valný. Dál se tak oslabí schopnost francouzské vlády vybrat na daních dostatečný objem peněz, což dál oslabí stav francouzských veřejných rozpočtů.
Zadruhé, ochotu francouzských bank úvěrovat tamní ekonomiku může podlomit i (už probíhající) pokles cen francouzských státních dluhopisů. Právě tyto dluhopisy jsou totiž jednou z hlavních zástav nabízených bankami do repo operací ECB. Za tuto zástavu dostávají banky od ECB výměnou eurovou likviditu, kterou přepůjčují ve formě úvěrů svým klientům. A pokles hodnoty zástavy (tedy pokud ECB ve svém vlastním systému hodnocení dluhopisů potvrdí pokles hodnoty) znamená pokles objemu likvidity, který lze z ECB výměnou za daný dluhopis dostat.
Tento mechanismus má dokonce i extrémní variantu: pokud by výhled francouzských veřejných financí překročil určitou prahovou míru hrůzostrašnosti, měl by vnitřní hodnotící systém ECB dojít k závěru, že francouzské vládní dluhopisy jsou jako zástava zcela nepřijatelné. V takové kritické situaci se v roce 2015 ocitly řecké banky – a výsledkem bylo nejen omezení úvěrování ekonomiky, ale v létě onoho roku dokonce i potíže v platebním systému (limity na výběr hotovosti z bankomatů, omezení plateb do zahraničí a podobně).
REKLAMA
Zatřetí, pokles hodnoty státních dluhopisů v rámci likvidních aktiv dané (francouzské nebo jiné) banky znamená snížení schopnosti této banky honorovat případné větší odlivy eurové likvidity, například větší klientské převody z účtů u této banky na účty u jiných bank. Klienti se můžou začít obávat, že jiní klienti se začnou tohoto rizika bát a začnou převádět své peníze jinam – a výsledkem bude „run“ na banku, tedy překotná snaha mnoha klientů vybrat nebo převést co nejvíc peněz z dané banky pod heslem „dokud na provedení takových transakcí banka má“.
Tento scénář není žádná sci-fi ani kuriozita omezená na rozvojové země: naposled jsme ho viděli na jaře 2023 v USA (pád Silicon Valley Bank). Je to noční můra nejen každého bankéře, ale i bankéřů centrálních. Připuštění pádu banky tímto způsobem může totiž vést k psychologické nákaze, tj. runům na další banky, a obecněji k nestabilitě na celém finančním trhu. Centrální banky se proto často snaží postiženým bankám pomáhat, což ovšem může snižovat opatrnost bankéřů do budoucna, a tedy zvyšovat riziko budoucího opakování tohoto scénáře (viz takzvaný problém morálního hazardu).
Začtvrté, hrozí nákaza z Francie do dalších zemí. A to jak makroekonomická (přes slabší poptávku z Francie), tak investiční, ať už kanálem psychologickým („co když třeba Itálie nebo Španělsko čelí podobným potížím, jen to zatím není tolik vidět?“) nebo účetním (určitou sumu francouzských státních dluhopisů mají ve svých aktivech i mnohé banky mimo Francii).
A zapáté je zde i skutečnost, že jednoho dne Francie přece jen bude muset začít šetřit. Čím později, tím drsnější to šetření bude muset být, a tím prudší bude zpomalení tamní ekonomiky včetně dopadů na její obchodní partnery.
Pro dlouhodobou prosperitu kterékoliv země a životní pohodu jejích obyvatel je vždy lepší, když šoky přicházejí a odcházejí postupně, takže všichni mají čas zvážit další postup a přizpůsobit se.
Autor: Michal Skořepa, analytik České spořitelny